Cómo Fijar el Precio de tus Productos: Guía para Estructurar Costos en tu PYME
Aprende a estructurar costos pyme paso a paso. Conoce la fórmula para calcular el precio de venta, definir tu margen y asegurar la rentabilidad de tu MYPE.
Fijar el precio de un producto mirando únicamente lo que cobra la competencia o guiándote por la intuición es una de las trampas más peligrosas en el mundo empresarial. Es muy común ver a emprendedores trabajando al límite, vendiendo bastante y, aun así, descubriendo a fin de mes que el dinero no alcanza para cubrir las cuentas.
Vender no garantiza ganar. Aprender a estructurar costos pyme es la única forma de asegurar que cada venta deje un margen de utilidad real. En esta guía de JT Consulting Group, te mostramos cómo hacerlo a través de un caso práctico sencillo y replicable.
El Riesgo de Fijar Precios "A Ojo" o Copiando a la Competencia
Cuando fijas precios imitando a otros negocios cometes un error fundamental: asumes que la competencia tiene la misma estructura de costos, los mismos proveedores y los mismos gastos operativos que tú.
Establecer precios sin un análisis previo genera tres grandes problemas:
- Ventas a pérdida encubierta: Vender productos cuyo precio no llega a cubrir la suma de sus costos directos e indirectos.
- Margen de ganancia ilusorio: Confundir el margen bruto con la utilidad neta real del negocio.
- Incapacidad para absorber imprevistos: Quedar desprotegido ante alzas en la materia prima o impuestos.
Conceptos Clave: Costos Fijos vs. Costos Variables
Para costear correctamente un producto o servicio, debes dividir tus egresos en dos categorías principales:
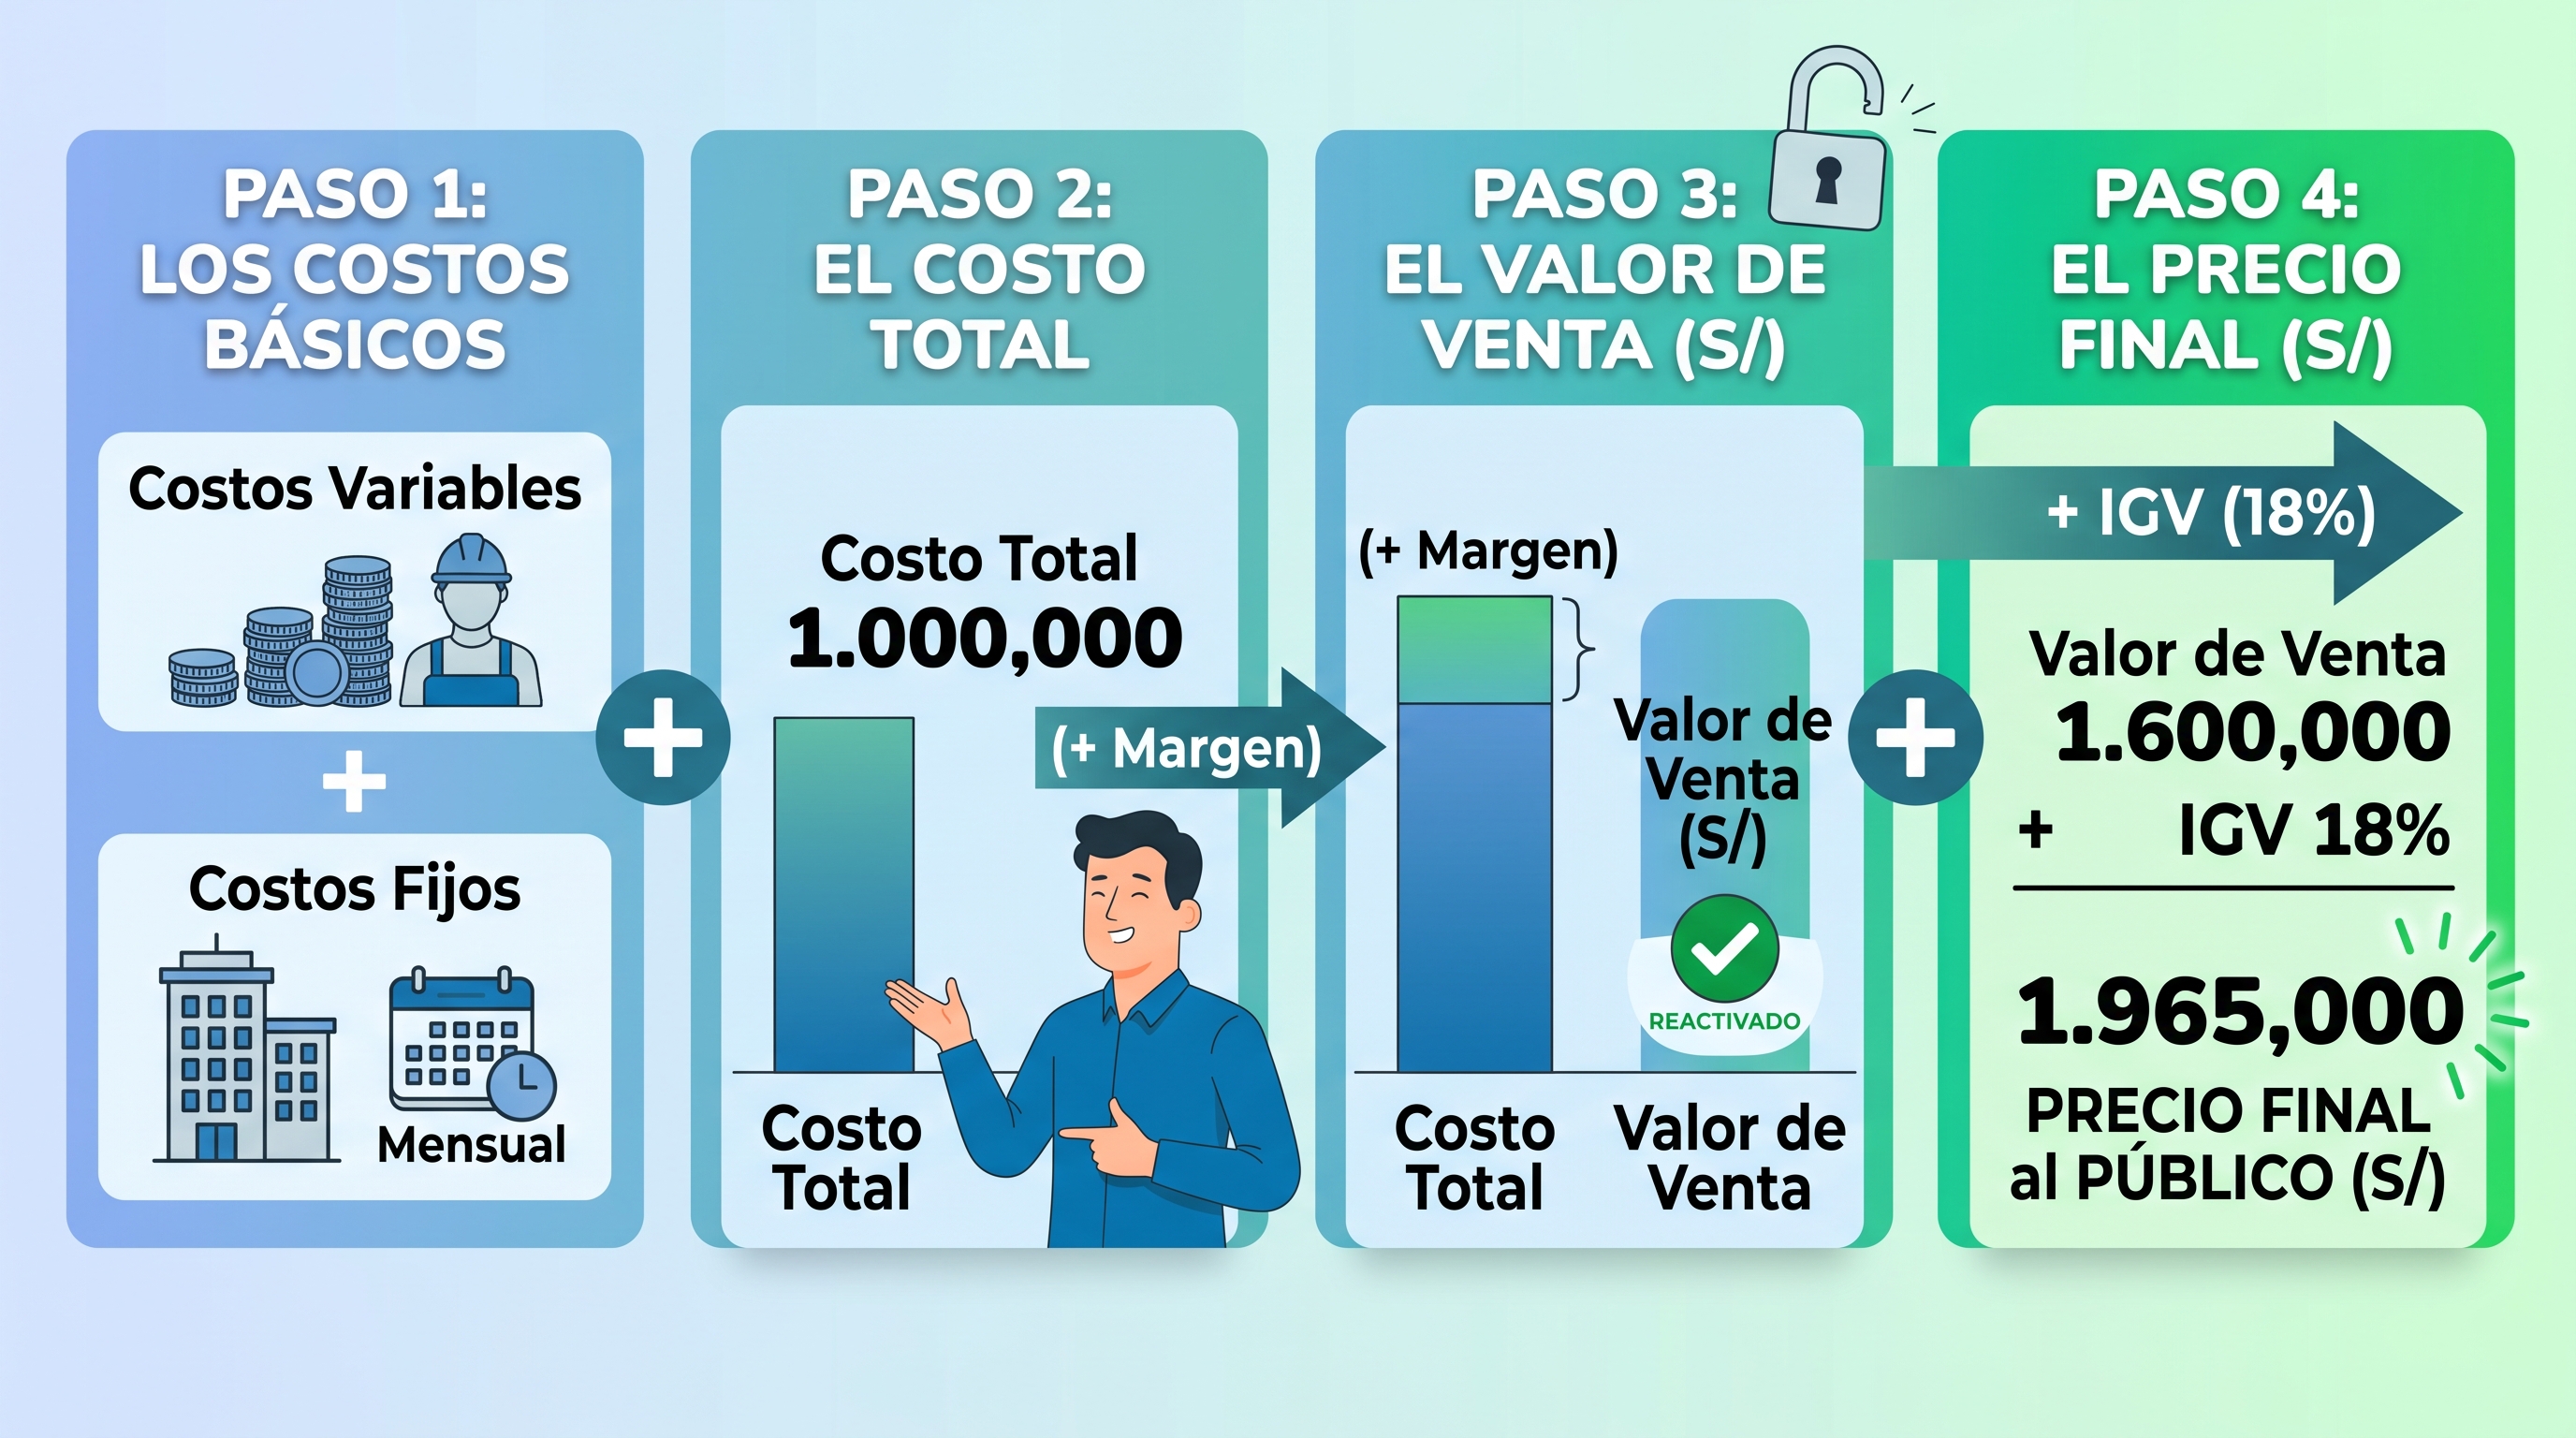
- Costos Variables: Varían directamente en función del volumen de producción o ventas. Si produces más, el costo sube; si no produces, es cero. Ejemplos: materia prima, insumos, empaques, comisiones de ventas y fletes de entrega.
- Costos Fijos: Permanecen constantes durante un período, independientemente de si vendes mucho o poco. Ejemplos: alquiler del local, sueldos del personal administrativo, servicios públicos (luz, agua, internet) y asesoría contable.
Caso Práctico: Estructuración de Costos en la PYME "Calzados Huancayo"
Veamos el caso de Miguel, dueño de una MYPE dedicada a la fabricación de calzado de cuero. Miguel desea fijar el precio de venta de un nuevo modelo de zapatos y necesita saber cuánto le cuesta producir cada par.
Paso 1: Identificar y Calcular los Costos Variables Unitarios (CVU)
Miguel calcula los insumos exactos que consume la fabricación de un par de zapatos:
- Cuero e insumos directos (plantillas, suela, pasadores): S/ 35.00
- Empaque y caja corporativa: S/ 3.00
- Mano de obra directa por destajo (pago por par producido): S/ 12.00
- Total Costo Variable Unitario (CVU): S/ 50.00
Paso 2: Calcular los Costos Fijos Mensuales y Asignar la Cuota Proporcional
Miguel suma los gastos fijos que su taller debe pagar todos los meses para mantenerse operativo:
- Alquiler del taller y servicios públicos: S/ 1,500.00
- Sueldo del administrador / ventas: S/ 1,500.00
- Asesoría contable y licencias: S/ 500.00
- Total Costos Fijos Mensuales: S/ 3,500.00
Para asignar estos costos fijos a cada producto, Miguel estima una producción y venta promedio mensual de 350 pares de zapatos.
Costo Fijo Unitario (CFU) = Total Costos Fijos Mensuales / Unidades Producidas al Mes
Costo Fijo Unitario (CFU) = S/ 3,500 / 350 = S/ 10.00
Paso 3: Determinar el Costo Total Unitario (CTU)
Sumamos el costo variable de fabricación más la cuota proporcional de costos fijos que le corresponde a cada par de zapatos:
Costo Total Unitario = CVU + CFU
Costo Total Unitario = S/ 50.00 + S/ 10.00 = S/ 60.00
Fabricar y comercializar un par de zapatos le cuesta a la empresa exactamente S/ 60.00.
Paso 4: Aplicar el Margen de Utilidad Deseado
Miguel busca obtener un margen de utilidad del 30% sobre el valor de venta. Para calcular el precio de venta neto (antes de impuestos) aplicando un margen sobre el precio final, utilizamos la siguiente fórmula:
Valor de Venta Neto = Costo Total Unitario / (1 - Margen Deseado)
Valor de Venta Neto = S/ 60.00 / (1 - 0.30) = S/ 60.00 / 0.70 = S/ 85.71
Paso 5: Agregar el Impuesto General a las Ventas (IGV)
Finalmente, para vender formalmente en el mercado peruano, se agrega el 18% del IGV:
Precio de Venta Final (con IGV) = S/ 85.71 x 1.18 = S/ 101.14
(Miguel decide redondear el precio final al público en S/ 101.00 o S/ 102.00).
Resumen de la Estructura de Costos y Precio Final
| Concepto de Costo / Precio | Monto por Unidad (S/) |
|---|---|
| Costo Variable Unitario (Materia prima, empaque, destajo) | S/ 50.00 |
| Costo Fijo Unitario (Alquiler, sueldos, servicios asignados) | S/ 10.00 |
| (=) COSTO TOTAL UNITARIO (CTU) | S/ 60.00 |
| (+) Margen de Utilidad Deseado (30%) | S/ 25.71 |
| (=) VALOR DE VENTA NETO (Sin IGV) | S/ 85.71 |
| (+) Impuesto General a las Ventas (IGV 18%) | S/ 15.43 |
| (=) PRECIO DE VENTA FINAL AL PÚBLICO | S/ 101.14 |
Errores Comunes al Fijar Precios en una PYME
- Olvidar incluir el sueldo del propio dueño: Asumir que las ganancias del negocio son tu "sueldo" impidiendo calcular el costo real de la mano de obra de gestión.
- No considerar mermas o desperdicios: Omitir en la materia prima el porcentaje de insumos que se pierde durante el proceso de fabricación.
- Calcular el porcentaje de ganancia multiplicando directamente: Multiplicar el costo por 1.30 en lugar de dividir entre (1 - 0.30) genera un margen de ganancia real menor al 30% proyectado.
- Ignorar los costos de comisiones pasarelas de pago: No incluir el porcentaje de comisión que cobran los POS o pasarelas de cobro con tarjeta.
Aviso de asesoría personalizada:
Este caso práctico es un modelo educativo simplificado. La estructuración real de costos de un negocio puede involucrar factores complejos como la depreciación de maquinaria, prorrateo por múltiples líneas de producto y regímenes tributarios específicos. Se recomienda revisar tu estructura de costos junto a un profesional contable.
Saber estructurar costos pyme de manera rigurosa le otorga a tu empresa la base financiera que necesita para crecer con salud y previsibilidad. Cuando conoces al detalle tus números, puedes negociar mejores condiciones, hacer descuentos estratégicos sin perder dinero y asegurar rentabilidad en cada operación.
¿Quieres seguir aprendiendo a optimizar la gestión financiera y tributaria de tu empresa? Suscríbete a nuestro boletín semanal para recibir guías prácticas y recursos diseñados para empresarios peruanos.