KPIs Financieros para PYMES: Los Indicadores Clave para Medir la Salud de tu Empresa
Aprende a medir los kpis financieros pyme indispensables. Evalúa liquidez, rentabilidad y endeudamiento para tomar mejores decisiones en tu negocio.
Facturar cifras elevadas a fin de mes genera una gran satisfacción, pero no garantiza que tu empresa esté libre de riesgos. Muchos emprendedores cometen el error de medir el éxito del negocio guiándose únicamente por el volumen de ventas o por el saldo que ven en la cuenta bancaria, ignorando si la empresa es realmente eficiente o si está sobreendeudada.
Para tomar el control verdadero de tu negocio necesitas una brújula objetiva. Los KPIs financieros pyme (Key Performance Indicators) son métricas clave que transforman los datos contables en diagnósticos precisos. En esta guía de JT Consulting Group, te explicamos los indicadores esenciales que todo empresario debe monitorear.
¿Por qué tu MYPE Necesita Medir Indicadores Más Allá de las Ventas?
Guiarse únicamente por las ventas es como conducir un auto mirando solo el acelerador e ignorando el indicador de gasolina o la temperatura del motor.
Medir indicadores financieros en tu empresa te permite:
- Prever crisis de liquidez: Detectar si te quedarás sin efectivo antes de que venza el pago de planillas o proveedores.
- Evaluar la eficiencia real: Saber qué porcentaje de cada sol vendido se convierte en ganancia neta.
- Proteger tu patrimonio: Controlar el nivel de riesgo y endeudamiento frente a terceros o entidades bancarias.
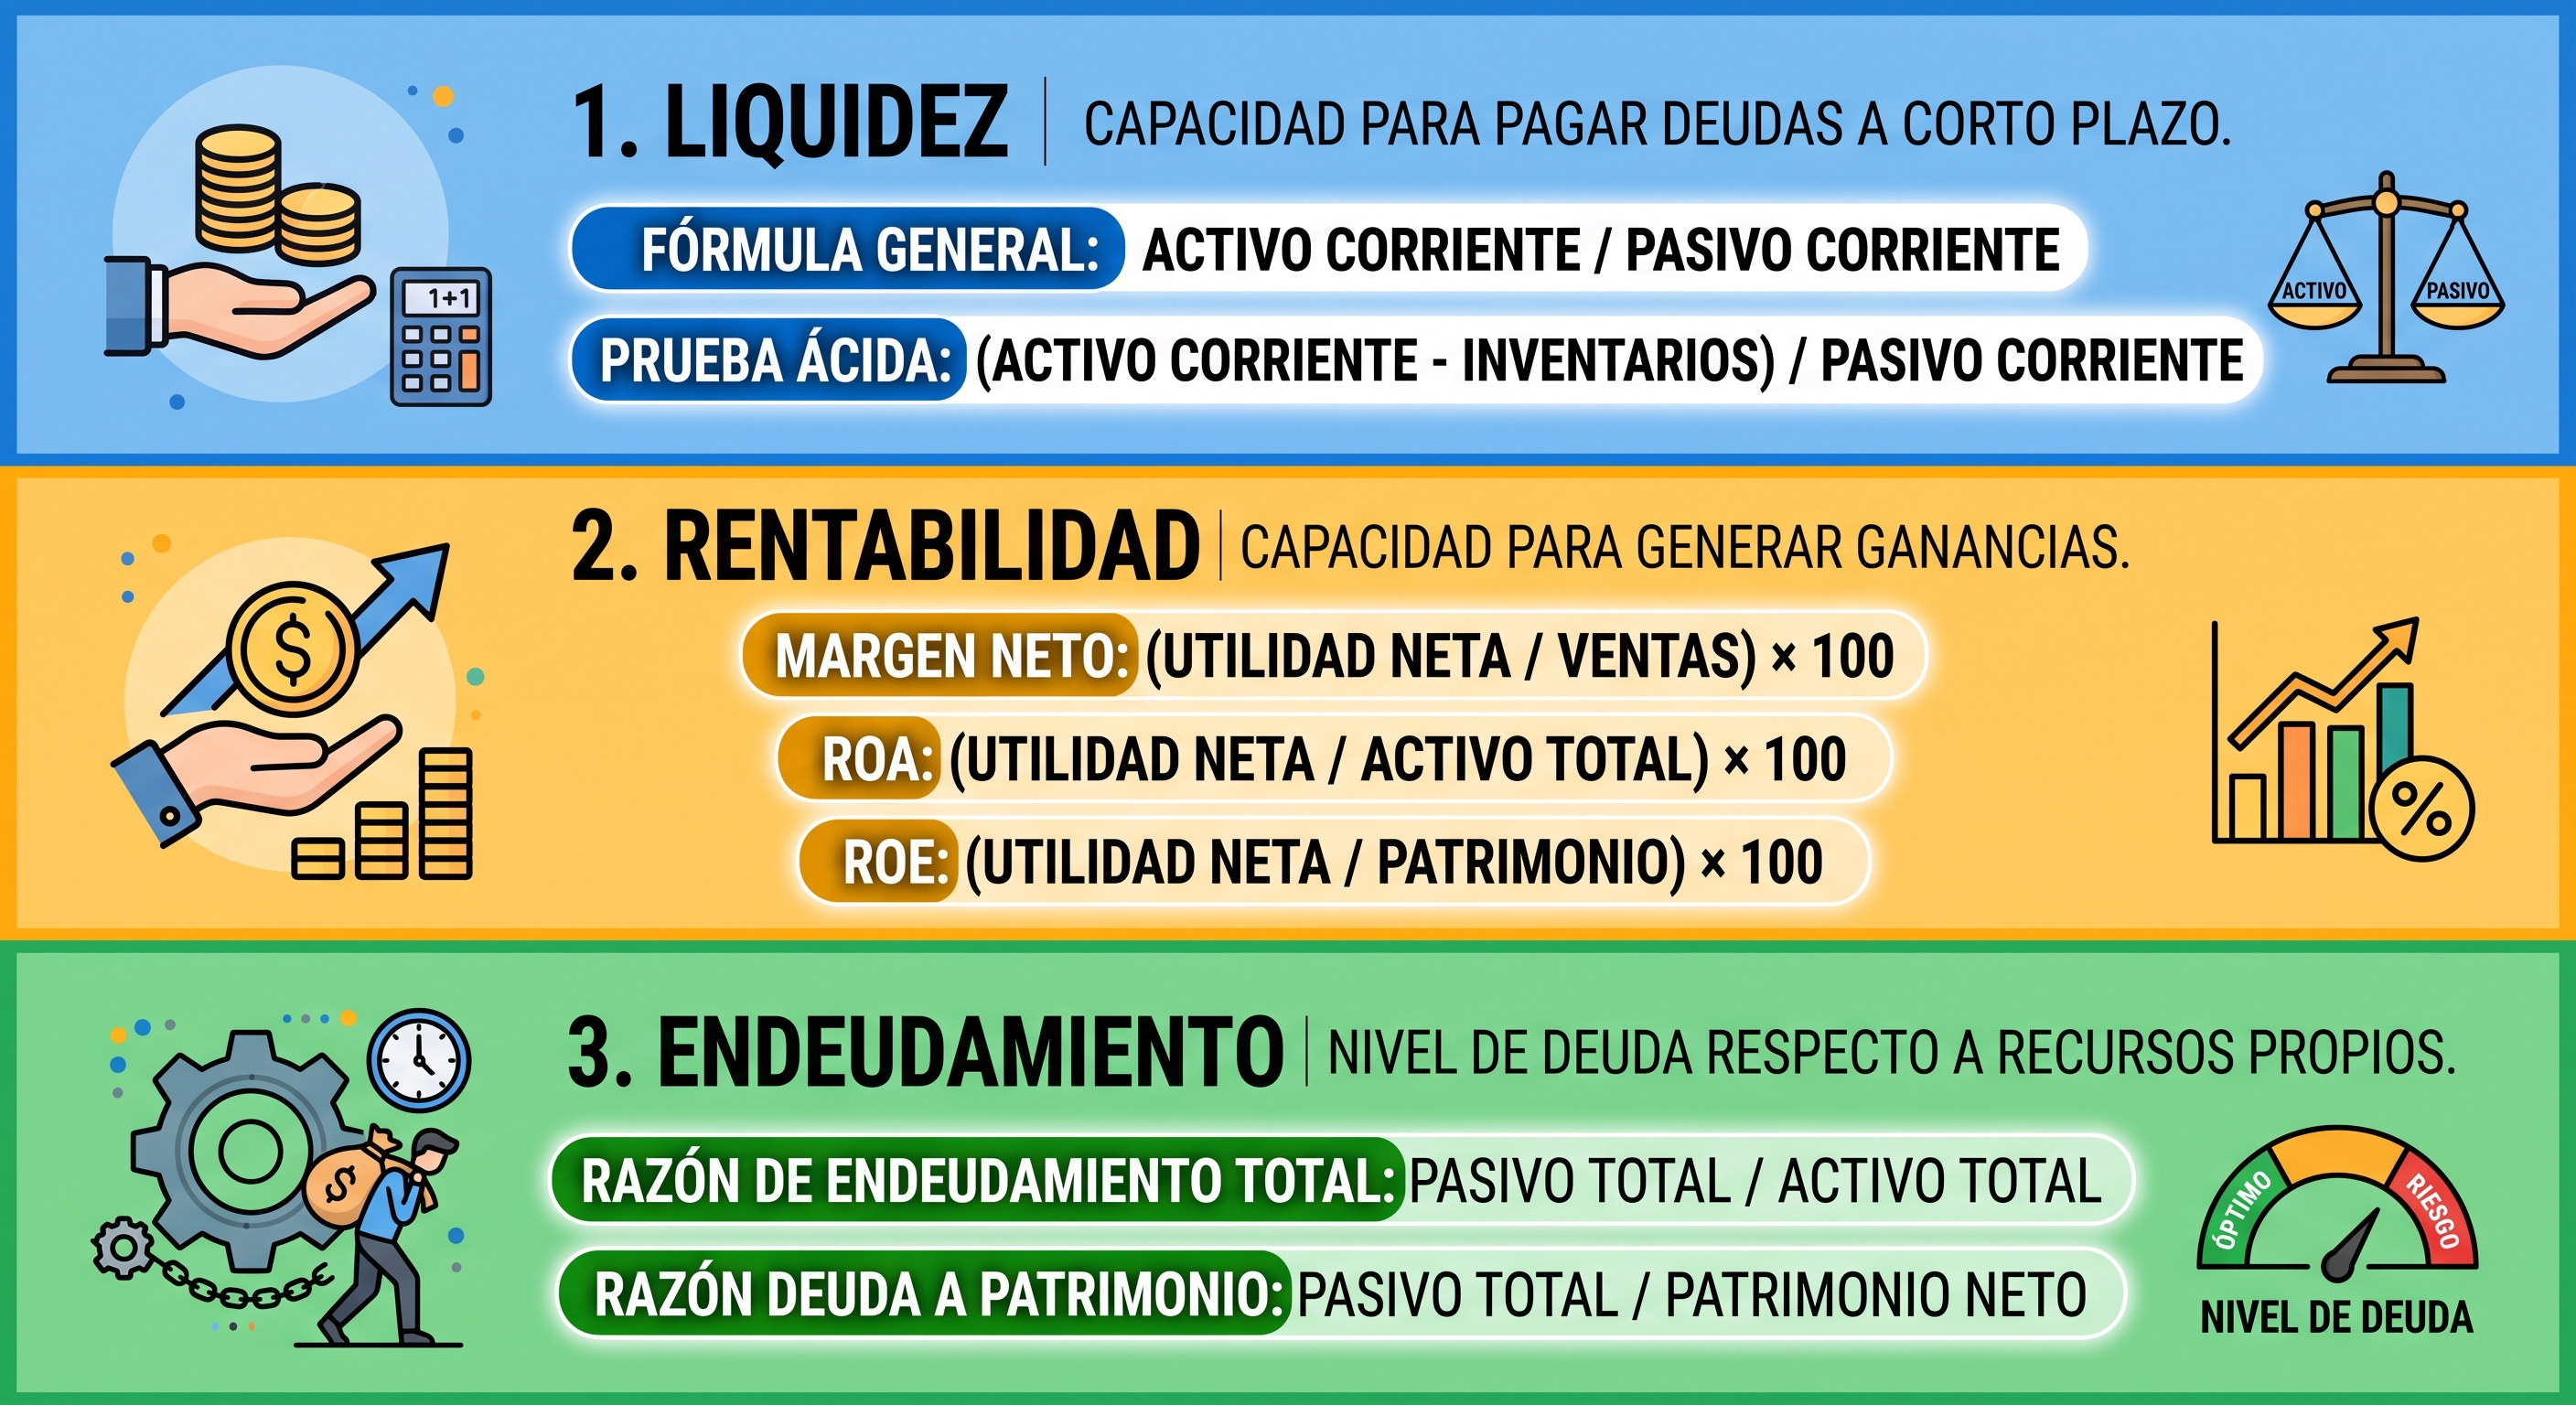
Resumen de Indicadores Financieros Indispensables
| KPI Financiero | Fórmula Básica | Pregunta Clave que Responde |
|---|---|---|
| Liquidez Corriente | Activo Corriente / Pasivo Corriente | ¿Tengo la capacidad de pagar mis deudas a corto plazo? |
| Margen Bruto | (Utilidad Bruta / Ventas Netas) x 100 | ¿Mis precios y costos directos están bien estructurados? |
| Margen Neto | (Utilidad Neta / Ventas Netas) x 100 | ¿Cuánto dinero real me queda limpio por cada sol que vendo? |
| Ratio de Endeudamiento | (Pasivo Total / Activo Total) x 100 | ¿Qué porcentaje de mi empresa le pertenece a los acreedores? |
1. Indicadores de Liquidez: Capacidad de Pago a Corto Plazo
Miden la habilidad de tu empresa para cumplir con sus compromisos financieros inmediatos (cuentas por pagar a proveedores, impuestos, planillas) utilizando sus recursos más líquidos (caja, bancos, cuentas por cobrar e inventarios).
Ratio de Liquidez Corriente
Es la prueba ácida del día a día operacional.
Liquidez Corriente = Activo Corriente / Pasivo Corriente
- Ejemplo práctico: Si tu MYPE cuenta con S/ 30,000 en Activos Corrientes (caja + facturas por cobrar) y tiene S/ 15,000 en Pasivos Corrientes (deudas a menos de un año):
- Liquidez Corriente = S/ 30,000 / S/ 15,000 = 2.0
- Interpretación: Por cada sol de deuda a corto plazo, la empresa cuenta con S/ 2.00 para respaldarla. Un resultado superior a 1.0 indica que puedes cubrir tus deudas sin contratiempos.
2. Indicadores de Rentabilidad: Eficiencia en la Generación de Ganancias
Muestran qué tan efectiva es la empresa para transformar las ventas en utilidades reales tras descontar costos y gastos.
A. Margen de Utilidad Bruta
Mide el porcentaje de ganancia sobrante tras cubrir únicamente los costos directos de producción o adquisición de mercadería.
Margen Bruto = (Utilidad Bruta / Ventas Netas) x 100
- Ejemplo práctico: Con Ventas Netas de S/ 50,000 y una Utilidad Bruta de S/ 20,000:
- Margen Bruto = (S/ 20,000 / S/ 50,000) x 100 = 40%
- Interpretación: El 40% de tus ingresos queda disponible para cubrir los gastos fijos de la empresa y generar ganancias.
B. Margen de Utilidad Neta
Es el indicador definitivo de rentabilidad. Revela el porcentaje final que queda para los socios o la reinversión.
Margen Neto = (Utilidad Neta / Ventas Netas) x 100
- Ejemplo práctico: Siguiendo el Estado de Ganancias y Pérdidas, si la Utilidad Neta fue de S/ 9,900:
- Margen Neto = (S/ 9,900 / S/ 50,000) x 100 = 19.8%
- Interpretación: De cada S/ 100.00 que ingresan por ventas, la empresa retiene S/ 19.80 como ganancia líquida final.
3. Indicador de Endeudamiento: Nivel de Apalancamiento Financiero
Evalúa la proporción de los activos del negocio que han sido financiados mediante capital de terceros (préstamos bancarios, deudas con proveedores) versus capital propio.
Nivel de Endeudamiento = (Pasivo Total / Activo Total) x 100
- Ejemplo práctico: Si la empresa posee un Activo Total de S/ 80,000 y sostiene Deudas Totales por S/ 32,000:
- Nivel de Endeudamiento = (S/ 32,000 / S/ 80,000) x 100 = 40%
- Interpretación: El 40% de los activos de la empresa está comprometido con acreedores. Un nivel controlado permite mantener independencia financiera y acceso a créditos futuros.
¿Con qué Frecuencia se Deben Revisar estos Indicadores?
- Mensualmente: Revisa los indicadores de liquidez y el margen bruto, ya que reflejan la operativa de caja diaria y el control inmediato de costos.
- Trimestral o Anualmente: Evalúa el margen neto y el nivel de endeudamiento al cierre de cada período contable para medir la estrategia de crecimiento y rentabilidad general.
Plan de Acción si un Indicador Muestra Alertas
- Si la liquidez cae por debajo de 1.0: Renegocia plazos con tus proveedores, ajusta políticas de cobro o reduce los días de crédito otorgados a tus clientes.
- Si el margen bruto disminuye: Revisa tu estructura de costos unitarios o evalúa un reajuste en los precios de venta al público.
- Si el endeudamiento supera los límites recomendados: Evita adquirir nuevos préstamos no esenciales y destina excedentes de caja a amortizar las deudas más costosas.
Aviso de interpretación contextualizada:
Los rangos "ideales" o benchmarks óptimos para cada ratio varían sustancialmente según el sector económico (comercio, servicios, manufactura) y la escala de la empresa. Se recomienda interpretar los ratios financieros junto a tu contador o asesor financiero para entender el contexto específico de tu negocio.
Implementar un monitoreo constante de los kpis financieros pyme te sacará del modo supervivencia para llevarte al modo estratégico. Evaluar objetivamente la liquidez, la rentabilidad y el endeudamiento te dará el criterio necesario para proyectar el crecimiento sostenido de tu empresa.
¿Quieres aprender a tomar decisiones basadas en números reales y proteger las finanzas de tu MYPE?
Suscríbete al Blog de JT Consulting Group y recibe recursos y guías contables gratuitas en tu correo